
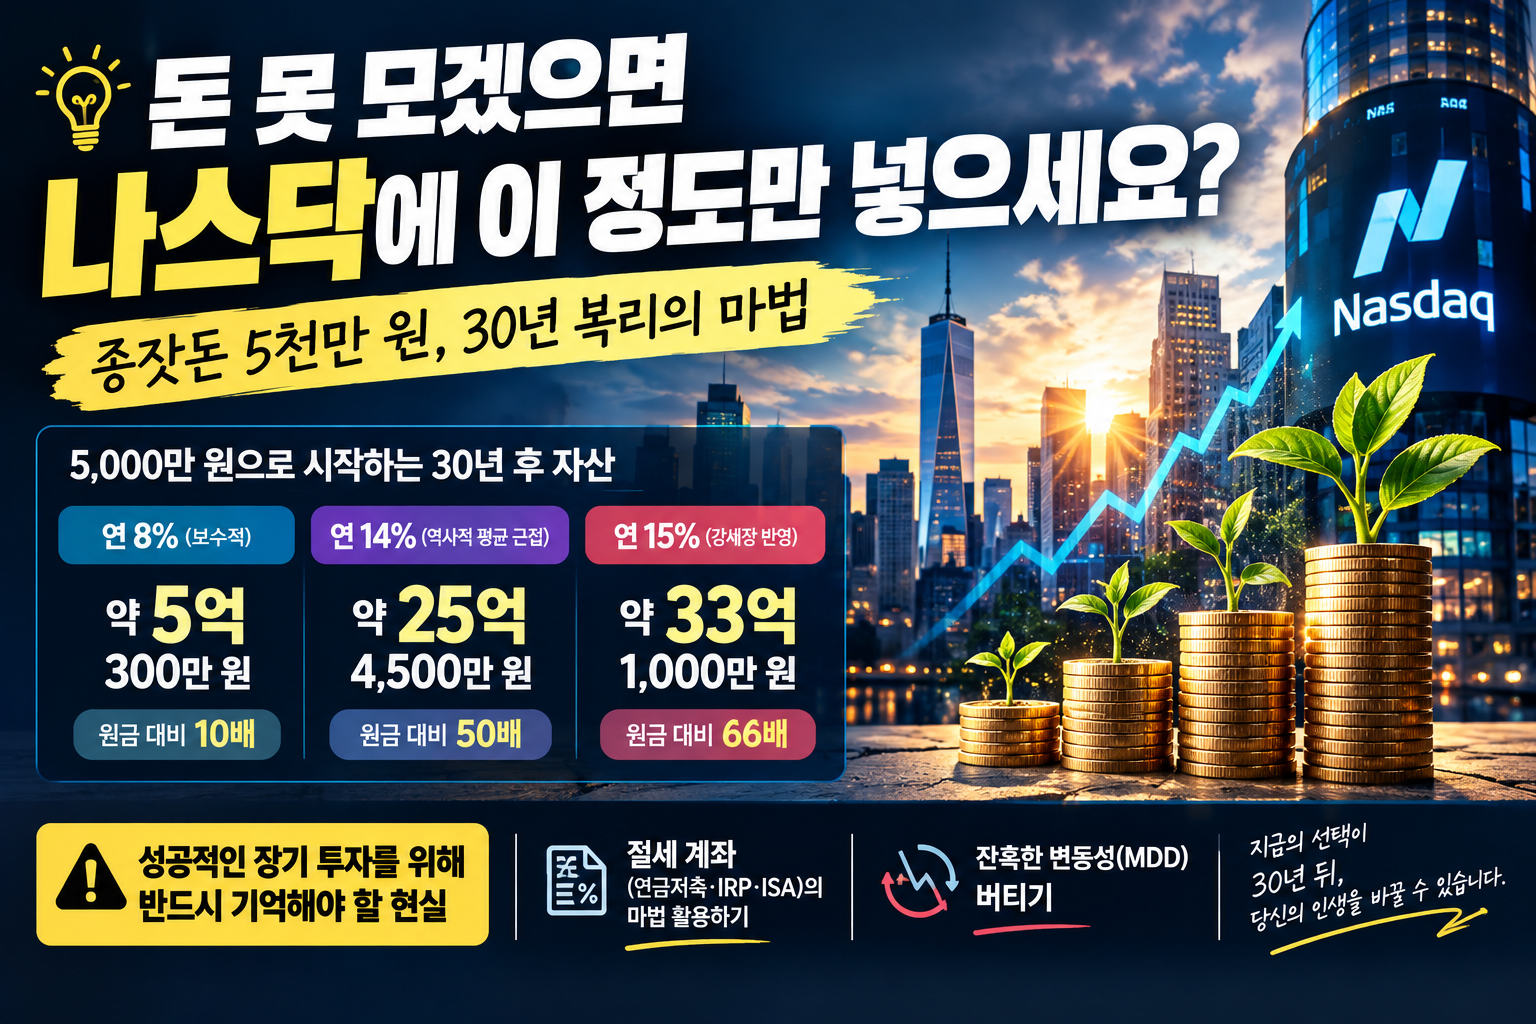
매달 열심히 일해서 악착같이 저축을 해봐도, 물가 상승률과 치솟는 자산 가격을 보면 한숨이 나오는 시대입니다. 예적금만으로는 내 집 마련이나 든든한 은퇴 자금을 모으기가 요원해 보이죠. “어차피 돈 못 모을 거…”라며 포기하고 싶어질 때, 우리에게 확실한 방향성을 제시해 주는 대표적인 자산이 있습니다. 바로 전 세계 기술 혁신의 중심인 미국 나스닥(Nasdaq)입니다.
오늘은 직장인들이 마음만 먹으면 비교적 현실적으로 달성할 수 있는 종잣돈 5,000만 원을 나스닥 추종 자산에 묻어두었을 때, 30년 뒤 과연 얼마로 불어나게 될지 수학적 근거를 바탕으로 시뮬레이션해 보겠습니다.
💰 종잣돈 5,000만 원, 30년 복리 투자 시뮬레이션
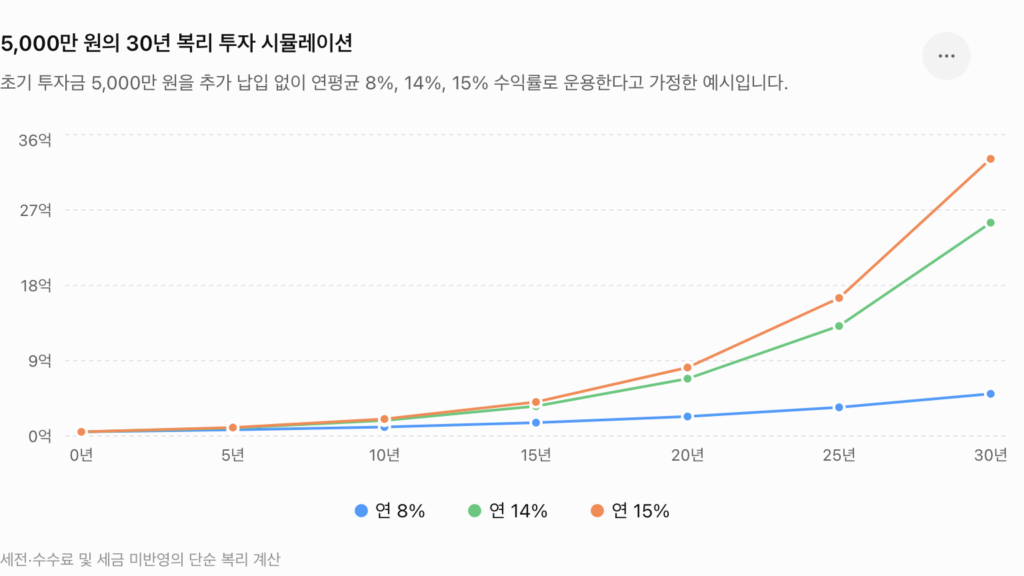
알베르트 아인슈타인이 “세계의 8대 불가사의는 복리”라고 말한 것처럼, 시간이 흐를수록 자산은 기하급수적으로 불어납니다. 나스닥 100 지수의 역사적 성과와 보수적인 기조를 반영해 세 가지 시나리오로 계산해 보았습니다.
- 시나리오 1: 연평균 수익률 8% (보수적 접근)
- 30년 후 예상 자산: 약 5억 300만 원
- 원금(5천만 원) 대비 약 10배의 자산이 만들어집니다. 시장의 성장성을 가장 낮게 잡아도 은퇴 자금의 강력한 초석이 됩니다.
- 시나리오 2: 연평균 수익률14% 적용 시 (역사적 평균 근접)
- 30년 후 예상 자산: 약 25억 4,500만 원
- 원금(5천만 원) 대비 무려 50배 이상 폭등합니다!, 이미 노후 준비가 충분한 것으로 보입니다. (30년 후 인플레이션 생활비가 중요하겠죠!)
- 시나리오 3: 연평균 15% 적용 시 (강세장 및 기술 성장 반영)
- 30년 후 예상 자산: 약 33억 1,000만 원
- 원금 대비 66배 가까이 불어나며, 명실상부한 ‘거부’ 반열에 오르게 됩니다.
⚠️ 성공적인 장기 투자를 위해 반드시 기억해야 할 현실
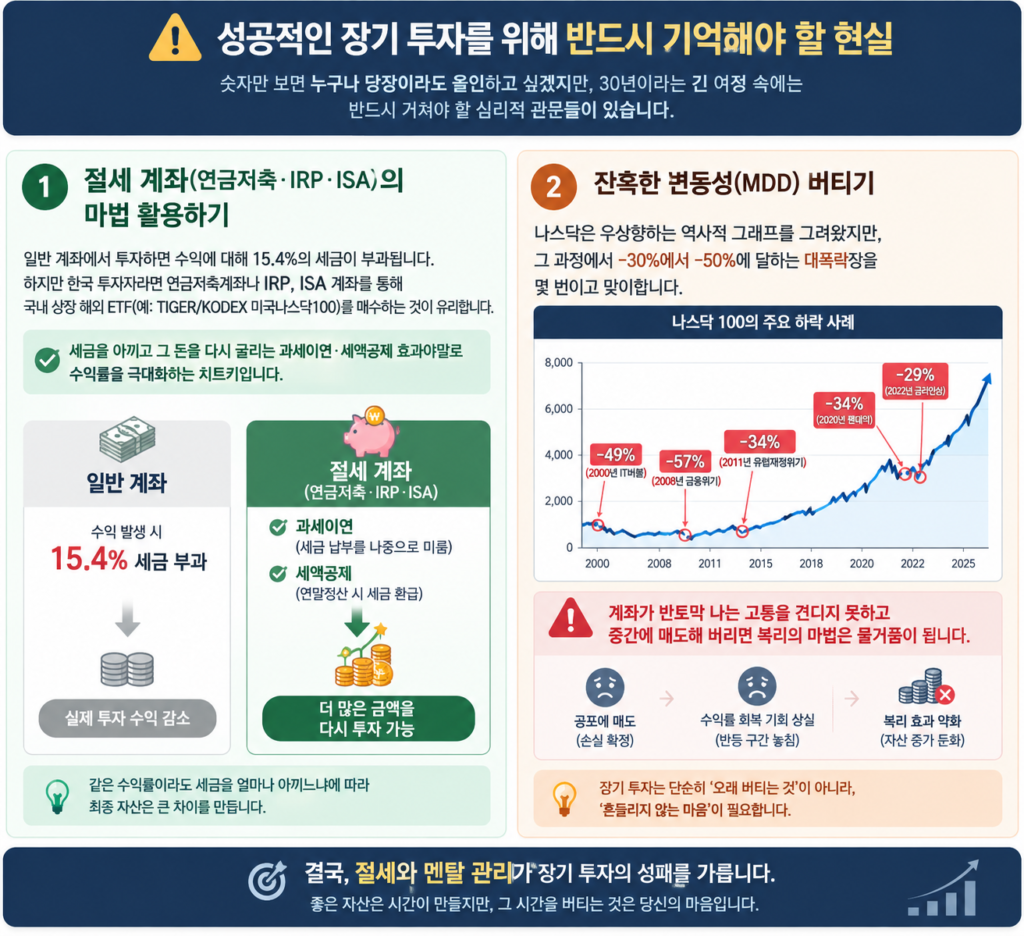
숫자만 보면 누구나 당장이라도 올인하고 싶겠지만, 30년이라는 긴 여정 속에는 반드시 거쳐야 할 심리적 관문들이 있습니다.
절세 계좌(연금저축·IRP·ISA)의 마법 활용하기 일반 계좌에서 투자하면 수익에 대해 15.4%의 세금이 부과됩니다. 하지만 한국 투자자라면 연금저축계좌나 IRP, ISA 계좌를 통해 국내 상장 해외 ETF(예: TIGER/KODEX 미국나스닥100)를 매수하는 것이 유리합니다. 세금을 아끼고 그 돈을 다시 굴리는 과세이연·세액공제 효과야말로 수익률을 극대화하는 치트키입니다.
잔혹한 변동성(MDD) 버티기 나스닥은 우상향하는 역사적 그래프를 그려왔지만, 그 과정에서 -30%에서 -50%에 달하는 대폭락장을 몇 번이고 맞이합니다. 계좌가 반토막 나는 고통을 견디지 못하고 중간에 매도해 버리면 복리의 마법은 물거품이 됩니다.
💡 글을 마치며
종잣돈 5,000만 원은 누군가에게는 부담스럽고, 누군가에게는 몇 년간 저축해 충분히 모을 수 있는 금액입니다. 중요한 것은 돈을 은행 통장에 잠재워두는 것이 아니라, 성장하는 혁신 자산에 담아두고 ‘시간’이라는 강력한 날개를 달아주는 것입니다.
오늘 시작하는 작은 고민과 올바른 선택이 30년 뒤 여러분의 인생을 완전히 바꿀 수 있습니다. 흔들리지 않는 멘탈과 장기 투자 마인드로 나스닥과 함께 부의 길을 향해 나아가 보세요!