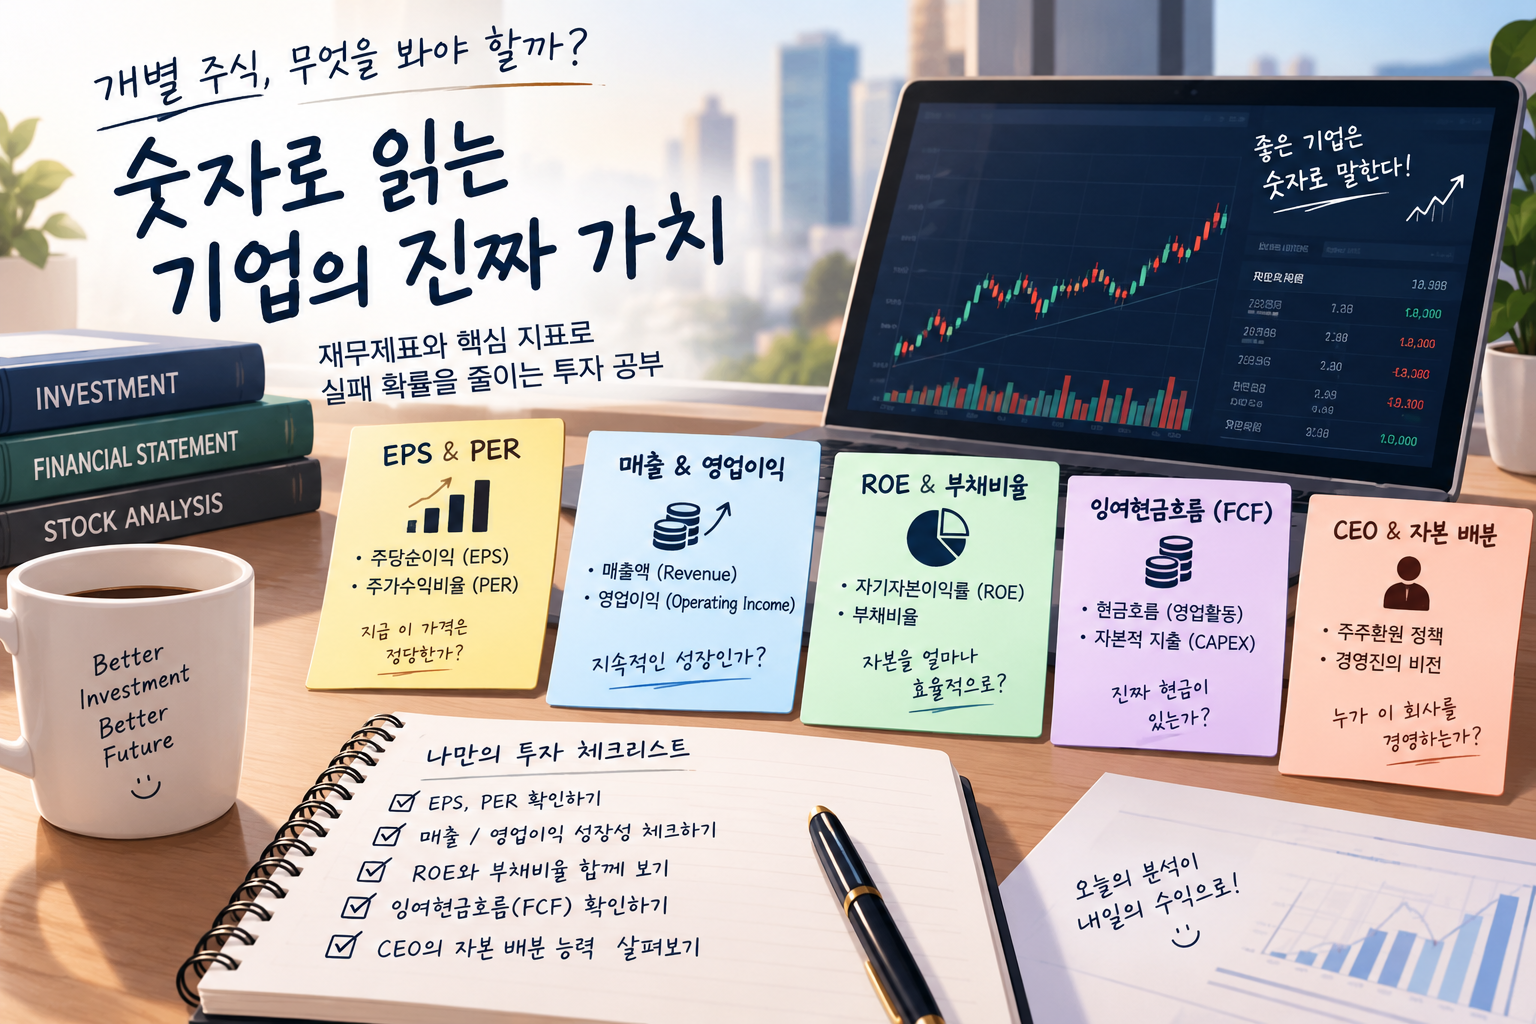
우리가 ETF처럼 시장 전체를 사는 투자를 넘어, 개별 기업의 주식을 들여다보기 시작할 때 가장 먼저 마주하는 것은 수많은 숫자와 재무제표입니다. 차트의 흐름이나 뉴스 기사의 호재만 보고 투자했다가 낭패를 보는 경우가 많은 이유도 바로 이 ‘객관적인 팩트 체크’가 빠졌기 때문입니다.
오늘은 제가 개별 주식을 분석할 때 감이나 소문이 아니라, 실제로 어떤 구체적인 지표들을 어떤 시각으로 바라보는지 조금 더 깊이 있게 이야기해 보려고 합니다.
1. EPS(주당순이익)와 PER(주가수익비율): 지금 이 가격은 과연 정당한가?
주식을 살 때 가장 먼저 확인해야 하는 것은 “이 회사가 벌어들이는 이익에 비해 지금 주가가 과연 합리적인가?” 하는 점입니다.
- EPS (Earnings Per Share, 주당순이익): 기업이 1년 동안 벌어들인 순이익을 그 회사의 총 발행 주식 수로 나눈 값입니다. 즉, “주식 1주당 얼마의 이익을 창출했는가”를 뜻합니다. EPS가 매년 우상향한다는 것은 기업의 체력이 점점 좋아지고 있다는 강력한 신호입니다.
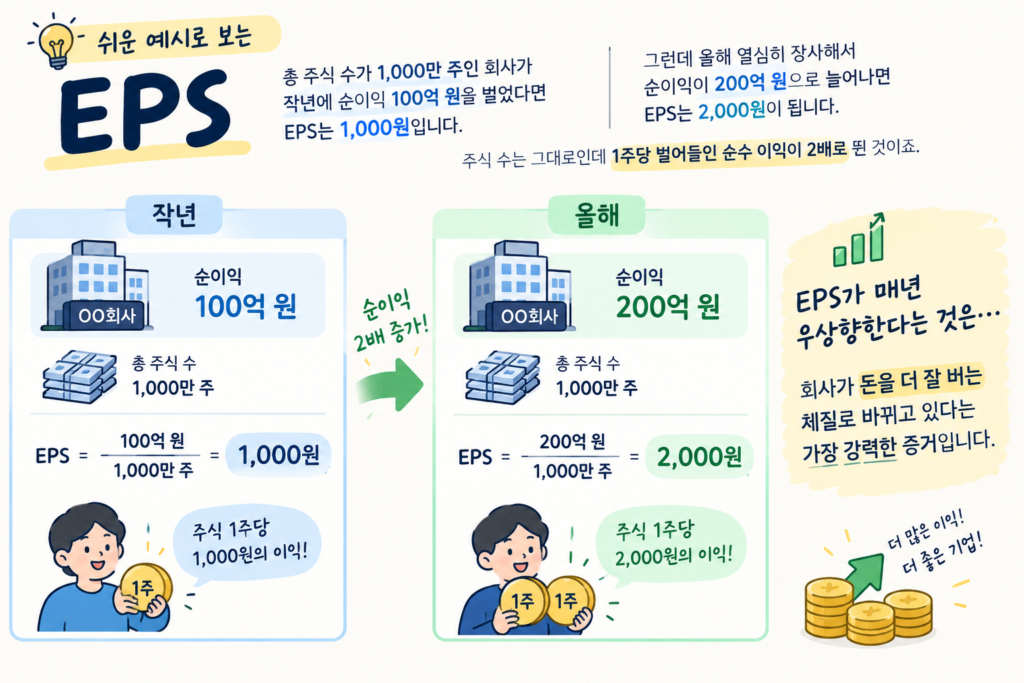
💡 쉬운 예시로 보는 EPS: 총 주식 수가 1,000만 주인 회사가 작년에 순이익 100억 원을 벌었다면 EPS는 1,000원입니다. 그런데 올해 열심히 장사해서 순이익이 200억 원으로 늘어나면 EPS는 2,000원이 됩니다. 주식 수는 그대로인데 1주당 벌어들인 순수 이익이 2배로 뛴 것이죠. 이처럼 EPS가 매년 우상향한다는 것은 회사가 돈을 더 잘 버는 체질로 바뀌고 있다는 가장 강력한 증거입니다.
- PER (Price-to-Earnings Ratio, 주가수익비율): 현재 주가를 EPS로 나눈 값입니다. 예를 들어 PER이 20배라면, 회사가 지금처럼 돈을 벌 때 투자 원금을 회수하는 데 20년이 걸린다는 뜻입니다.
- 나의 기준: 저는 무조건 PER이 낮다고 저평가 우량주라고 생각하지 않습니다. 그만큼 성장성이 멈췄거나 시장에서 외면받는 이유(밸류 트랩)가 있을 수 있기 때문입니다. 중요한 것은 ‘동종 업계 평균 PER’과 비교했을 때 이 회사의 성장 속도가 그 프리미엄을 정당화할 수 있는가를 함께 살피는 것입니다.
2. 매출액(Top-line)과 영업이익(Bottom-line)의 동반 성장성
화려한 마케팅이나 장밋빛 미래 비전보다 더 중요한 것은 재무제표 상의 실질적인 체력 증거입니다.
- 매출액(Revenue): 기업이 물건이나 서비스를 팔아 벌어들인 총금액으로, 회사의 ‘외형 성장(덩치)’을 보여줍니다.
- 영업이익(Operating Income): 매출액에서 제품을 만드는 데 든 비용과 운영비를 뺀 순수하게 장사로 벌어들인 돈입니다.
- 나의 기준: 매출만 덩달아 커지고 영업이익이 줄어든다면, 결국 남는 게 없는 ‘빛 좋은 개살구’ 장사를 하고 있다는 뜻입니다. 저는 최소 3~5년 치 연간 재무제표를 보며 매출액과 영업이익이 동시에 우상향하는지, 그리고 영업이익률(매출 대비 영업이익의 비율)이 유지되거나 개선되는지를 꼼꼼하게 따져봅니다.
3. ROE(자기자본이익률)와 부채비율: 자본을 얼마나 효율적으로 굴리는가?
똑같은 돈을 가지고 장사를 해도 누구는 쥐꼬리만큼 남기고, 누구는 엄청난 수익을 뽑아냅니다. 이 차이를 보여주는 지표가 바로 ROE입니다.
- ROE (Return on Equity): 주주들이 회사에 투자한 돈(자기자본)을 가지고 1년 동안 얼마나 많은 순이익을 냈는지를 보여주는 대표적인 수익성 지표입니다.
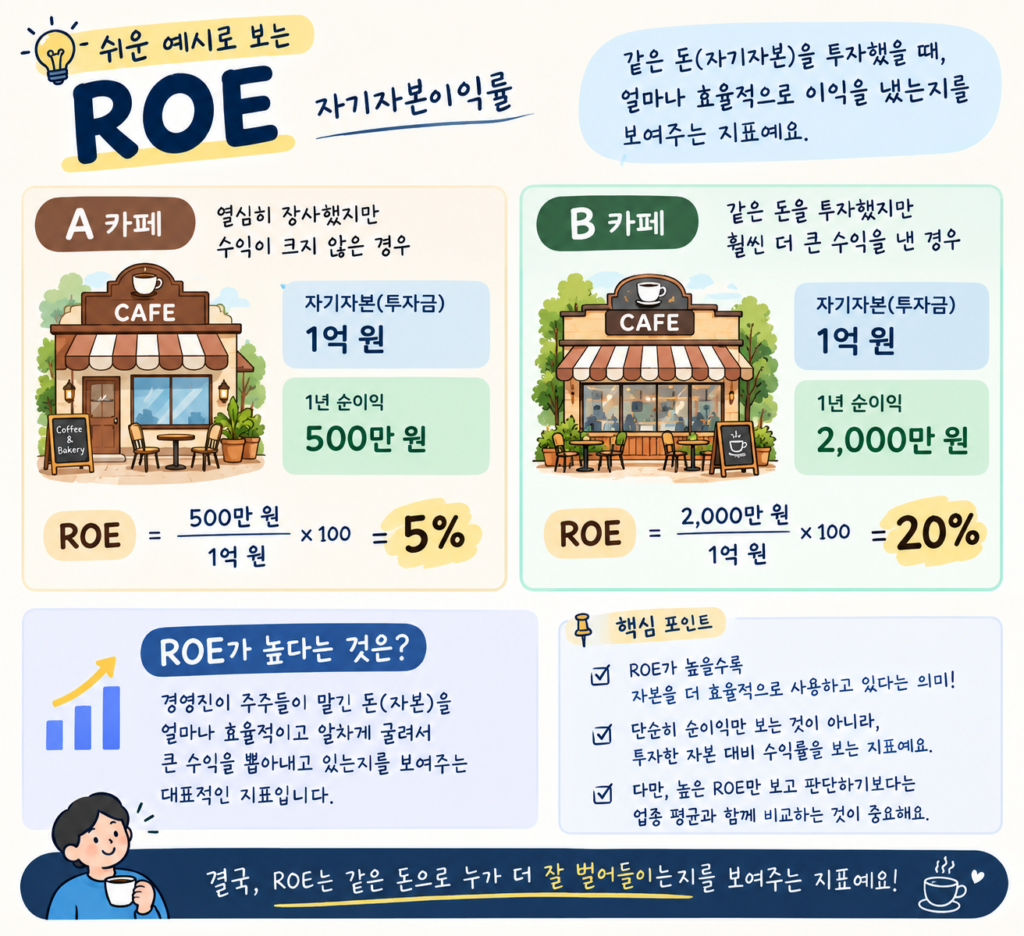
💡 쉬운 예시로 보는 ROE: 내 돈 **1억 원(자기자본)**을 투자해 똑같이 카페를 차렸다고 해봅시다.
- A 카페: 1년 동안 열심히 장사해서 500만 원의 순이익을 냈다면, ROE는 **5%**입니다.
- B 카페: 똑같이 1억 원을 투자했는데 2,000만 원의 순이익을 냈다면, ROE는 **20%**입니다. 이처럼 ROE가 높다는 것은 경영진이 주주들이 맡긴 돈(자본)을 얼마나 효율적이고 알차게 굴려서 큰 수익을 뽑아내고 있는지를 보여주는 대표적인 지표입니다.
- 부채비율: 회사가 가진 빚이 자기자본에 비해 얼마나 되는지를 보여줍니다.
- 나의 기준: ROE가 꾸준히 두 자리 수(예: 15% 이상)를 기록한다는 것은 경영진이 자본을 아주 효율적으로 굴려 알짜배기 사업을 하고 있다는 뜻입니다. 다만, 무리하게 은행 빚을 왕창 끌어다 쓰기만 해서 ROE를 억지로 높인 기업은 금리가 오르거나 경기가 침체될 때 치명상을 입을 수 있습니다. 따라서 ROE가 높으면서도 부채비율이 안정적인 범위(예: 100% 이하 혹은 업종 평균 수준) 내에 있는지 반드시 함께 체크합니다.
4. 잉여현금흐름(FCF, Free Cash Flow): 장부상의 이익을 넘어선 진짜 현금
회계 장부상에는 엄청난 이익을 냈다고 적혀 있는데, 알고 보니 공장 유지 보수비나 시설 투자(CAPEX)로 돈이 다 빠져나가서 실제 곳간이 텅 비어 있는 기업들이 있습니다.
- 잉여현금흐름(FCF): 기업이 벌어들인 현금(영업활동현금흐름)에서 꼭 써야 하는 유지 비용(자본적 지출)을 빼고, 내 마음대로 자유롭게 쓸 수 있는 순수 현금을 말합니다.
- 나의 기준: “현금은 왕이다(Cash is King)”라는 말처럼, 진짜 우량한 기업은 장부상 이익뿐만 아니라 통장에 실제로 현금이 차곡차곡 쌓입니다. 이 잉여현금흐름이 풍부해야 위기 상황을 버텨내고, 새로운 성장 동력을 인수하거나 주주들에게 배당과 자사주 소각으로 환원할 수 있는 여유가 생깁니다.
5. CEO의 자본 배분 능력과 주주환원 정책
수치로 잡히지 않지만, 개별 기업 투자에서 성패를 가르는 가장 결정적인 요인은 결국 ‘누가 이 회사를 경영하고 있는가’입니다.
- 자본 배분(Capital Allocation): 회사가 벌어들인 막대한 현금을 새로운 사업에 재투자할 것인가, 부채를 갚을 것인가, 아니면 주주들에게 돌려줄(배당·자사주 소각) 것인가를 결정하는 경영진의 능력입니다.
- 나의 기준: 아무리 실적이 좋아도 대주주나 경영진이 사리사욕을 채우거나 주주 가치를 훼손하는 결정을 반복한다면, 그 기업은 장기 투자의 대상이 될 수 없습니다. 컨퍼런스 콜(실적 발표) 녹취록이나 CEO의 인터뷰를 통해 이들이 장기적인 비전을 갖고 주주와 이익을 공유하려는 철학이 있는지 살펴보는 이유입니다.\
💡 글을 마치며
재무 제표와 지표를 공부하는 것은 미래를 정확히 맞추기 위함이 아니라, ‘최소한 실패할 확률이 높은 부실한 기업을 걸러내기 위한 방패’를 쥐는 것과 같습니다.
PER, ROE, FCF 같은 기본 개념들을 내 기준으로 삼아 기업을 바라보기 시작하면, 시장의 수많은 뉴스나 소음 속에서도 흔들리지 않는 나만의 단단한 투자 기준이 완성됩니다.
여러분은 개별 주식을 분석할 때 가장 눈여겨보는 지표가 무엇인가요?
※ 본 글은 특정 종목의 매수·매도를 권유하는 글이 아니며, 개인적인 투자 공부 내용을 기록한 글입니다.