
노후 준비를 시작하려고 하면 연금저축과 IRP라는 두 가지 계좌를 자주 접하게 됩니다.
둘 다 세액공제 혜택을 받을 수 있고 장기간 노후자금을 운용할 수 있지만, 가입 대상과 투자 방법, 중도인출 조건 등에는 차이가 있습니다.
연금저축과 IRP 차이
| 구분 | 연금저축 | IRP |
|---|---|---|
| 주요 목적 | 개인 노후 준비 | 퇴직금 관리 + 노후 준비 |
| 가입 대상 | 일반적으로 누구나 가능 | 소득이 있는 취업자 등 |
| 세액공제 | 연 600만 원 | 연금저축과 합산해 최대 900만 원 |
| ETF 투자 | 가능 | 가능 |
| 중도인출 | 상대적으로 유연 | 제한적 |
| 퇴직금 수령 | ❌ | ⭕ |
가장 중요한 차이 중 하나는 세액공제 한도 및 위험 자산 비중입니다.
국세청 기준으로 연금저축은 연간 600만 원, IRP를 포함한 연금계좌 전체로는 900만 원까지 세액공제 대상이 될 수 있습니다.
따라서 예를 들어
연금저축 600만 원 + IRP 300만 원 = 900만 원
을 납입하는 방식도 가능합니다.
연금저축에서는 위험 자산비중 100%까지 가능하지만 IRP의 경우 위험 자산 비중이 70%까지 가능합니다.
연금저축의 장점
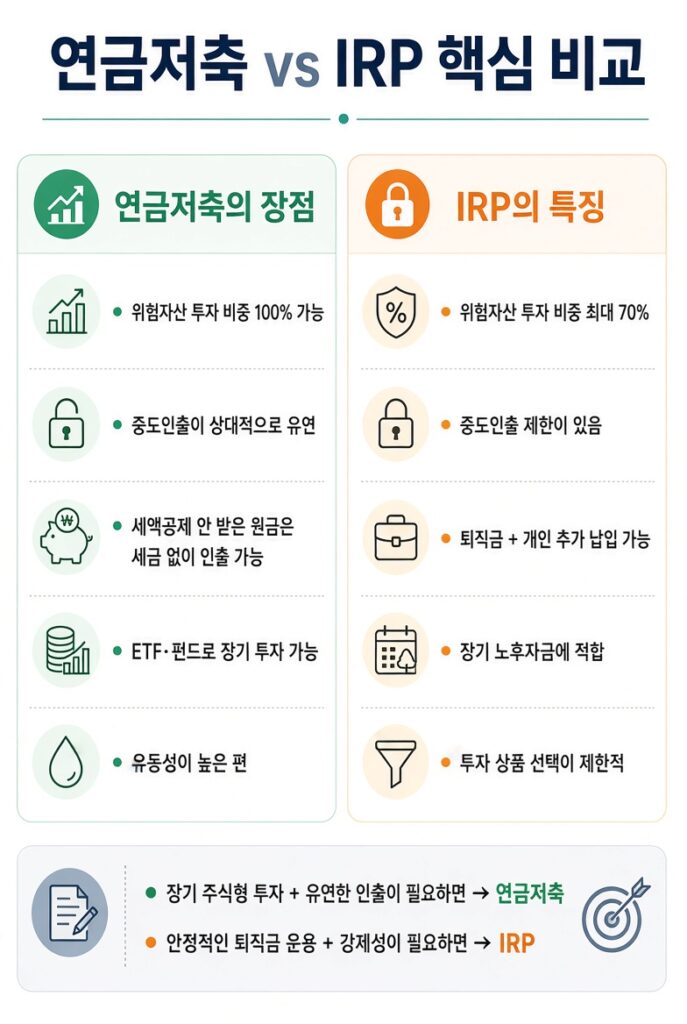
연금저축은 개인이 노후자금을 준비하기 위한 계좌입니다.
특히 연금저축펀드를 이용하면 ETF와 펀드 등을 활용해 장기투자를 할 수 있습니다.
가장 큰 장점 중 하나는 주식 등 위험자산에 대한 투자 비중을 100%까지 가져갈 수 있다는 점입니다. IRP처럼 위험자산 투자 한도 70%가 적용되지 않기 때문에, 장기적으로 주식형 자산에 집중해 투자하고 싶은 투자자에게 상대적으로 유연합니다.
또한 IRP에 비해 자금 인출이 상대적으로 유연하다는 장점이 있습니다.
연금저축펀드는 IRP처럼 법에서 정한 특정 사유가 있어야만 중도인출할 수 있는 것은 아닙니다.
특히 세액공제를 받지 않은 납입 원금은 중도에 인출하더라도 별도의 세금이 부과되지 않습니다. 반면 세액공제를 받은 납입금과 운용수익을 연금이 아닌 방식으로 인출하면 기타소득세가 부과될 수 있습니다.
따라서 연금저축은 필요할 경우 원금을 비교적 유연하게 활용할 수 있다는 점에서 IRP보다 유동성이 높은 편입니다.
IRP의 특징
IRP는 개인형 퇴직연금으로, 퇴직금을 받을 때 활용할 수 있으며 개인이 추가로 납입해 노후자금으로 운용할 수도 있습니다.
ETF나 펀드, 예금 등의 상품을 활용할 수 있지만, 일반 증권계좌처럼 모든 상품에 자유롭게 투자할 수 있는 것은 아닙니다.
또한 중도인출에 제한이 있기 때문에 장기간 사용하지 않을 노후자금을 넣는 것이 적합합니다.
위험자산 비중이 최대 70%밖에 안되기 때문에 우선순위를 잘 선정하시기 바랍니다!
세액공제는 얼마나 받을까?
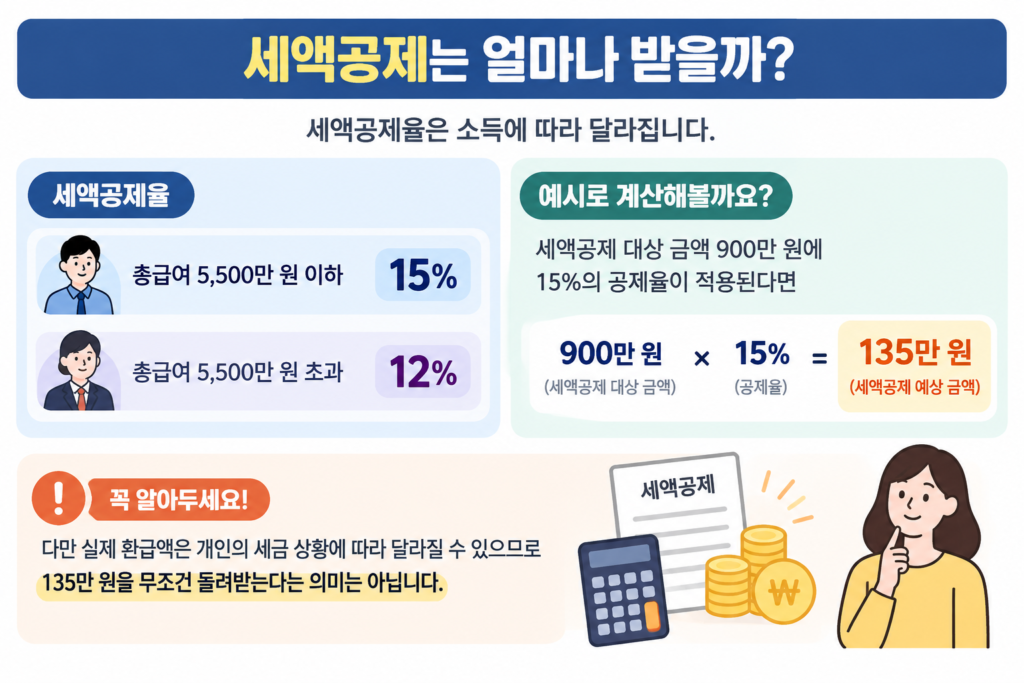
세액공제율은 소득에 따라 달라집니다.
- 총급여 5,500만 원 이하: 15%
- 총급여 5,500만 원 초과: 12%
예를 들어 세액공제 대상 금액 900만 원에 15%의 공제율이 적용된다면
900만 원 × 15% = 135만 원
입니다.
다만 실제 환급액은 개인의 세금 상황에 따라 달라질 수 있으므로 135만 원을 무조건 돌려받는다는 의미는 아닙니다.
연금저축과 IRP, 어떤 것을 선택할까?
두 계좌 중 하나가 모든 사람에게 무조건 좋은 것은 아닙니다.
연금저축(가장 추천***)
→ ETF 투자와 자금 운용의 유연성을 중요하게 생각한다면 고려할 수 있습니다.
IRP(*추가적인 세액공제를 원할 때)
→ 퇴직금을 관리하거나 세액공제 대상 납입액을 추가로 늘리고 싶다면 활용할 수 있습니다.
두 계좌를 함께 사용하는 것도 가능합니다.
예를 들어 연금저축 600만 원 + IRP 300만 원으로 구성하면 연간 900만 원의 세액공제 대상 납입한도를 활용할 수 있습니다.
마무리
연금저축과 IRP는 비슷해 보이지만 목적과 특징에는 차이가 있습니다.
연금저축 = 개인 노후 준비 + 상대적으로 유연한 운용
IRP = 퇴직금 관리 + 추가적인 노후 준비
따라서 단순히 세액공제만 보고 선택하기보다는 투자기간, 자금의 유동성, 퇴직금 관리 필요성 등을 함께 고려하는 것이 좋습니다.
장기적으로 ETF 투자를 활용해 노후자금을 준비한다면 두 계좌의 특징을 이해하고 자신의 상황에 맞게 활용하는 것이 중요합니다.